

-

価格・沿線・地域・間取りなどのご希望条件をお聞かせ下さい。
購入条件の絞り込みや資金計画の適切なアドバイスをいたします。
-

お客様の条件に合う物件をご紹介いたします。
当社で管理運営する自社物件や未公開物件も多数ございますので、
ぜひお気軽にご相談下さい。 -

ご興味をお持ちになった物件がございましたら、迅速にご案内のお手配をいたします。
また、周辺環境、交通機関等もご案内させていただきます。
-

ご検討されたうえ、購入されたい物件が見つかりましたら、
ご購入のお申し込みとなります。 -

ご購入条件や代金のお支払い条件、お引渡し時期の調整を行います。
-

ご購入される物件の重要事項の説明を受けたうえで、
売主様と売買契約書を取り交わします。 -

-

ローン確定後、残金のお支払いと物件のお引渡しとなります。
自己資金の残りと融資実行金で売買代金のすべてを支払います。
-

リフォームのご相談、お引っ越しのご相談、お家の事なら何でもご相談下さい。
迅速に対応させていただきます。

- 年に2回金利の見直しが行われる住宅ローン商品。一般的に低金利局面では最も金利が低く、有利な住宅ローン商品となるが、金利が上昇してくると返済額が膨らみ、返済計画の見直しが必要になる。
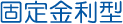
- 返済期間中ずっと金利が変わらないローン商品。
返済計画を立てやすいというメリットがあるが、変動金利と比較すると当初の金利が高くなる。代表的な商品は35年間金利を固定でき、且つ金利も低いフラット35など。
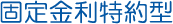
- 一定期間金利を固定し、その期間が終わると改めてその時点の変動(又は固定)金利が適用される住宅ローン商品。
一般的に固定金利と比較すると金利が低いが、特約期間が明けた場合、再度返済計画を検討する必要がある。
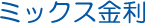
- 変動金利と固定金利をミックスさせる事で、両者のメリット・デメリットのバランスを取るよう設計された住宅ローン。ただし、金利が上昇した時に、変動金利部分の金利が跳ね上がるリスクを抑えられる訳ではない。
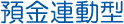
- 預金部分には、金利が発生しないローン。預金を積み立てると繰り上げ返済と同じ効果を得ることができ、万が一の時には預金を引き出すことも出来るので、非常に柔軟性の高いローン。

0120-728-583
営業時間:9:30~19:00 定休日:火・水曜日